O mercado imobiliário brasileiro vive um momento de contrastes. De um lado, a Selic ainda elevada, na casa dos 14% ao ano, mantém o crédito mais caro e dificulta a compra de imóveis para parte da classe média e dos consumidores de média e alta renda. De outro, o segmento de habitação popular demonstra forte resiliência, impulsionado pelo Minha Casa Minha Vida (MCMV) e por condições de financiamento mais acessíveis.
A reportagem do Portas mostra justamente essa divisão: no primeiro semestre de 2026, incorporadoras com forte atuação no MCMV apresentaram resultados positivos, enquanto os juros elevados pressionaram a capacidade de financiamento dos consumidores fora do programa.
Para quem está procurando o primeiro imóvel em Londrina, esse cenário pode representar uma oportunidade especialmente interessante.
Selic alta não significa que é hora de esperar
Quando se fala em juros altos, é natural pensar que o melhor caminho é esperar a Selic cair ainda mais. Porém, para quem pretende comprar um imóvel, essa estratégia pode não ser necessariamente a mais vantajosa.
O mercado imobiliário não depende exclusivamente da Selic. Preços dos imóveis, custos de construção, disponibilidade de crédito, demanda, renda das famílias e condições oferecidas pelas instituições financeiras também influenciam diretamente a decisão de compra.
Além disso, quando os juros começam a cair, a tendência é de melhora gradual das condições de crédito e aumento da procura por imóveis. Isso pode criar um ambiente de maior concorrência pelos melhores imóveis.
Por isso, para determinadas famílias, comprar durante o período de juros elevados, mas utilizando linhas de financiamento subsidiadas ou programas habitacionais, pode ser mais interessante do que esperar uma queda maior da Selic.
O Minha Casa Minha Vida cria uma realidade diferente
Uma das principais razões para o mercado de baixa renda apresentar desempenho diferente do mercado de média e alta renda é o funcionamento do Minha Casa Minha Vida.
O programa utiliza recursos e condições específicas para o financiamento habitacional, permitindo que famílias enquadradas nas regras tenham acesso a taxas diferentes das praticadas em outras modalidades de crédito imobiliário.
O Portas destaca que os empreendimentos do MCMV continuam sendo beneficiados por condições de financiamento mais favoráveis, enquanto os juros elevados afetam principalmente os consumidores que estão fora do programa.
Na prática, isso significa que uma família com renda menor pode encontrar hoje uma condição de compra muito mais interessante do que alguém com renda maior que busca um imóvel fora do MCMV.
Uma grande oportunidade para quem quer sair do aluguel
Para quem paga aluguel todos os meses, a pergunta não deveria ser apenas “a Selic está alta?”.
É preciso analisar:
Quanto eu pago de aluguel? Quanto consigo financiar? Qual imóvel cabe na minha renda? Tenho FGTS? Posso utilizar minha renda familiar? Existe subsídio? Qual é o valor da entrada?
Em muitos casos, a combinação desses fatores pode tornar a compra possível mesmo em um cenário de juros elevados.
E existem oportunidades ainda mais interessantes para quem encontra imóveis com entrada facilitada, entrada parcelada ou condições especiais de financiamento, sempre dependendo da análise de crédito e das regras da instituição financeira.
É justamente nesse ponto que uma imobiliária especializada pode fazer diferença.
A classe média também voltou a ganhar espaço no Minha Casa Minha Vida
Outro movimento importante de 2026 foi a ampliação das faixas de renda do programa.
As novas regras elevaram o limite de renda da Faixa 3 de R$ 8,6 mil para R$ 9,6 mil e da Faixa 4 de R$ 12 mil para R$ 13 mil, ampliando o público que pode encontrar condições dentro do MCMV.
Essa mudança é extremamente relevante para a classe média.
Famílias que anteriormente estavam fora do programa podem agora ter acesso a uma estrutura de financiamento habitacional mais favorável, ampliando as possibilidades de compra.
Para quem está nessa faixa de renda, vale a pena fazer uma simulação antes de concluir que “financiar um imóvel está caro demais”.
O mercado imobiliário está se adaptando
O comportamento das construtoras também revela a força desse movimento.
Segundo o Portas, incorporadoras tradicionalmente associadas aos segmentos médio e alto padrão passaram a olhar com maior interesse para o mercado de habitação popular, justamente diante da combinação entre juros elevados, incentivos e maior poder de compra proporcionado pelas novas regras do MCMV.
Isso mostra uma mudança importante no mercado.
O imóvel econômico deixou de ser apenas um segmento de nicho. Ele passou a representar uma parcela estratégica do mercado imobiliário brasileiro.
E quanto maior a demanda por esse tipo de imóvel, maior também tende a ser a atenção das construtoras, incorporadoras e investidores.
Por que 2026 pode ser um bom momento para comprar?
Existem pelo menos cinco fatores que merecem atenção:
1. MCMV mais abrangente
O programa passou a atender uma parcela maior da população, incluindo famílias da classe média dentro das novas regras.
2. Crédito direcionado à habitação
As condições específicas do MCMV podem reduzir o impacto dos juros elevados para famílias enquadradas no programa.
3. Mercado popular resiliente
As construtoras focadas em baixa renda apresentaram desempenho mais forte no primeiro semestre de 2026, segundo a análise do Portas.
4. Possibilidade de queda dos juros
A Selic já iniciou um movimento de redução em 2026, embora permaneça em patamar elevado. O Banco Central reduziu a taxa para 14,25% ao ano em junho, na terceira queda consecutiva.
5. Custo da construção
A inflação de materiais e mão de obra continua sendo um ponto de atenção para o setor. Segundo análise publicada pelo Portas, o aumento dos custos pode pressionar as margens das empresas do segmento popular.
Isso reforça uma questão importante: esperar pode significar encontrar juros menores, mas também preços de imóveis maiores.
E para quem tem renda maior?
Para a classe média e para compradores de imóveis de médio e alto padrão, o cenário exige uma análise mais cuidadosa.
Os juros elevados impactam diretamente a capacidade de financiamento. O consumidor pode precisar de uma entrada maior ou enfrentar parcelas mais elevadas.
Por outro lado, esse cenário também pode criar oportunidades.
Incorporadoras podem oferecer descontos, condições especiais e estratégias comerciais para reduzir estoques. O Portas aponta que empresas fora do MCMV têm precisado equilibrar velocidade de vendas e manutenção de estoques, utilizando descontos em determinados produtos como uma das estratégias possíveis.
Para o comprador bem preparado financeiramente, negociar em um mercado mais seletivo pode gerar oportunidades interessantes.
Londrina: oportunidades do MCMV ao médio padrão
Em Londrina, esse cenário ganha uma dimensão ainda mais interessante.
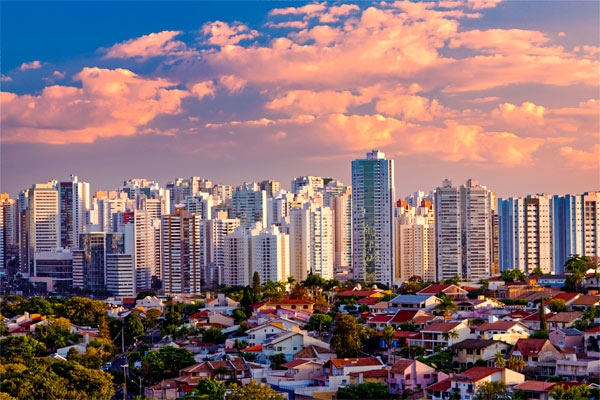
A cidade possui uma ampla oferta de imóveis residenciais, desde apartamentos enquadrados no Minha Casa Minha Vida até empreendimentos destinados à classe média e imóveis de padrão superior.
Há oportunidades em diferentes regiões:
- Zona Norte;
- Zona Sul;
- Zona Leste;
- Zona Oeste;
- Centro;
- Gleba Palhano e outras áreas de expansão.
Para quem procura o primeiro imóvel, o mais importante não é simplesmente encontrar “o imóvel mais barato”, mas encontrar o imóvel adequado à renda, ao financiamento e aos objetivos da família.
Conheça as oportunidades da Marcos Gluck Negócios Imobiliários
Comprar agora ou esperar a Selic cair?
Essa é uma das principais dúvidas de quem está pensando em comprar.
A resposta depende do perfil de cada comprador.
Se a pessoa já tem renda, possui capacidade de financiamento e encontrou um imóvel adequado com uma condição de compra interessante, pode fazer sentido comprar agora.
Se os juros caírem futuramente, existe a possibilidade de avaliar melhores condições de financiamento, inclusive por meio de uma eventual renegociação ou portabilidade, conforme as regras vigentes.
Por outro lado, não existe garantia de que o imóvel continuará disponível pelo mesmo preço.
Uma unidade bem localizada, em um empreendimento com boa demanda, pode ser vendida enquanto o comprador espera.
Por isso, mais importante do que tentar acertar exatamente o menor ponto da Selic é encontrar uma oportunidade que faça sentido financeiramente hoje.
Marcos Gluck Negócios Imobiliários: encontre uma oportunidade que cabe no seu bolso
A Marcos Gluck Negócios Imobiliários trabalha com imóveis para diferentes perfis de compradores em Londrina e região.
Para quem busca o primeiro imóvel, nossa equipe pode ajudar a encontrar opções pelo Minha Casa Minha Vida, apartamentos prontos para morar, lançamentos e imóveis com diferentes condições de pagamento.
Também é possível avaliar alternativas como:
entrada parcelada, utilização do FGTS, composição de renda e financiamento, sempre de acordo com as condições do imóvel, do programa habitacional e da análise de crédito.
Encontre seu próximo imóvel em Londrina
A oportunidade pode estar na sua renda
Com a Selic ainda elevada, o mercado imobiliário apresenta desafios diferentes para cada faixa de renda. Mas justamente por isso, existem oportunidades que podem passar despercebidas por quem olha apenas para a taxa de juros.
Para famílias de menor renda, o Minha Casa Minha Vida oferece uma importante porta de entrada para a casa própria. Para a classe média, as novas faixas do programa ampliam as possibilidades. E para compradores de maior renda, um mercado mais seletivo pode abrir espaço para negociação.
Em todos os casos, o primeiro passo é descobrir quanto você realmente pode financiar e quais imóveis estão disponíveis dentro do seu orçamento.
Não espere simplesmente a Selic cair. Faça uma simulação, conheça as oportunidades e descubra se 2026 pode ser o ano em que você troca o aluguel pelo seu próprio imóvel.
Converse com a equipe da Marcos Gluck Negócios Imobiliários e encontre uma oportunidade em Londrina que faça sentido para você e sua família.